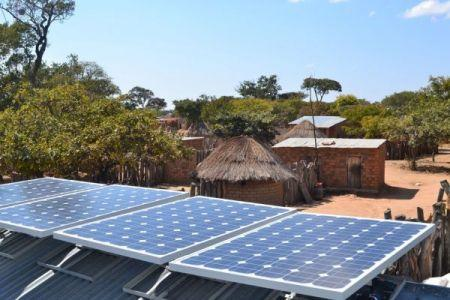
Alors que les réseaux électriques centraux restent globalement limités au sud du Sahara, le solaire hors réseau occupe une place croissante dans les stratégies d’électrification de la région et devient une alternative crédible aussi bien pour les ménages que pour les entreprises.
Le marché du solaire hors réseau devrait croître de 450 % en Afrique subsaharienne d’ici 2035, grâce à une demande croissante tirée par la défaillance chronique des réseaux électriques nationaux, à la baisse des coûts des équipements et à l’émergence d’une nouvelle vague de financements privés, selon un rapport publié le 23 septembre 2026 par le cabinet de recherche et de conseil Wood Mackenzie.
Intitulé « Off-grid solar PV in Sub-Saharan Africa: A multi-gigawatt growth opportunity », le rapport précise que le solaire hors réseau devient discrètement le principal moteur d’électrification dans la région, alors que les réseaux nationaux, qui étaient censés desservir les quelque 600 millions de personnes privées d’accès à l’électricité, ne suivent pas le rythme de la croissance démographique.
Le Nigeria et le Kenya constituent les deux principaux épicentres de la demande en solaire hors réseau en Afrique subsaharienne. À lui seul, le Nigeria devrait concentrer près de 35 % des installations solaires hors réseau dans la région d’ici 2035. Depuis la suppression des subventions sur les carburants dans ce pays d’Afrique de l’Ouest en 2023, l’autoproduction d’électricité au diesel est devenue extrêmement coûteuse, et le solaire en tant que service (solar-as-a-service) est désormais plus compétitif. Pour un utilisateur commercial ou industriel, remplacer ne serait-ce qu’un quart de sa charge par du solaire génère des économies immédiates, de nombreux développeurs fournissant le système photovoltaïque sans coût initial.
Le solaire en tant que service est un modèle économique dans lequel le consommateur profite de l’électricité solaire sans acheter ni posséder les panneaux. Une entreprise spécialisée finance, installe et entretient l’équipement, tandis que l’utilisateur paie l’énergie produite au kilowattheure consommé ou via un abonnement fixe mensuel.
Au Kenya, marché le plus mature du continent, la croissance du solaire hors réseau n’est plus tirée par le premier accès à l’électricité, mais par l’optimisation des coûts. Avec l’extension du réseau électrique national et l’adoption des règles de facturation nette (déduction du surplus d’énergie produit par les panneaux et injecté sur le réseau public de la consommation globale), la demande kényane passe du solaire hors réseau comme source de premier accès vers un usage hors réseau appliqué là où cela fait sens commercial.
Des coûts de financement toujours élevés
Le rapport souligne d’autre part que la République démocratique du Congo est également en passe de devenir un « hotspot » du solaire hors réseau en Afrique subsaharienne, grâce à l’un des portefeuilles de projets solaires liés à l’industrie minière les plus solides de la région. Depuis l’été 2026, le complexe cuprifère de Kamoa-Kakula est desservi par une centrale intégrée de 233 mégawatts-crête (MWc) mêlant solaire et stockage. Cela montre ce qui est désormais possible : une énergie renouvelable qui rivalise avec le diesel et le remplace dans l’industrie lourde. L’exploitation minière dans la ceinture de cuivre étant une source importante d’émissions de gaz à effet de serre, l’opportunité de remplacer la production d’électricité à partir de sources fossiles sur site est immense.
Par ailleurs, les modules solaires sont devenus trop bon marché pour être ignorés. Les pays d’Afrique subsaharienne, hors Afrique du Sud, ont importé plus de 27 GW de modules depuis 2022, et la baisse des coûts des modules soutient cette tendance tout au long de la décennie en cours. De plus, l’empilement de valeur (value stacking), qui consiste à superposer financement, équipements et services à la vente d’énergie, transforme le solaire hors réseau d’un simple produit en un modèle économique plus rentable, rendant davantage de déploiements bancables.
Wood Mackenzie indique cependant que le coût du financement demeure le principal frein à un déploiement plus rapide du solaire hors réseau en Afrique subsaharienne. La dépréciation des devises africaines et des taux d’intérêt à deux chiffres maintient un coût du capital élevé. Dans ce contexte, l’installation de plusieurs gigawatts de capacités solaires hors réseau ne dépendra pas de la demande, qui ne fait aucun doute, mais de l’émergence de modèles de financement privés et mixtes (blended finance) efficaces.
Walid Kéfi (Agence Ecofin)
Partagez :